
【お金】創業前〜今すぐ使える!賢くお金を借りる3つの基本

❓️ なぜ今これを学ぶのか
経営において最大の失敗は「手元の現金(キャッシュ)がなくなってから慌てて銀行に駆け込み、審査に落ちること」です。
この記事で金融機関が安心してお金を貸したくなる状態の作り方を学ぶことで、無駄な審査落ちを防ぎ、黒字倒産のリスクを回避して安心して本業に集中できるようになります。
1. 概要 / 結論
審査を通過するコツがわかる
金融機関(銀行・公庫)が評価するポイントが明確になり、無駄な申請落ちを防げます。
黒字倒産・資金ショートを防ぐ
常に手元に余裕を持った資金調達のスケジュール感が身につき、突然の資金難を回避できます。
本業に集中できる安心感が手に入る
「いつでも借りられる体制」を前もって作ることで、資金面での不安がなくなり事業拡大に集中できます。
2. 背景と現状課題
創業〜5年目の経営者が直面する最大の壁は、「手元のお金(キャッシュ)が底をつくこと」です。
多くの初心者経営者がやってしまいがちな最大の失敗は、「お金が足りなくなってから慌てて銀行や公庫に駆け込むこと」です。
しかし、金融機関は「お金に困って今すぐ欲しい人」には貸しにくく、「計画的にお金を回せている人」に貸したいと考えています。
つまり、お金を増やす・借りるための基本とは、「金融機関が安心してお金を貸したくなる状態を、手元にお金があるうちから作っておくこと」にあります。
3. 実践ステップ・解決策(賢くお金を借りる3つのポイント)
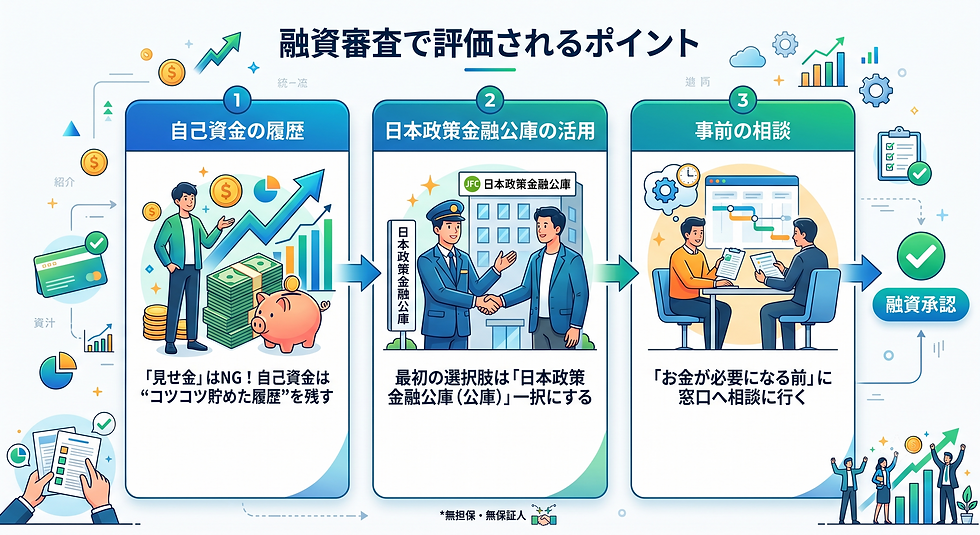
「見せ金」はNG!自己資金は“コツコツ貯めた履歴”を残す
申請直前に一時的に口座へ大金を振り込む「見せ金」は審査ですぐに見抜かれます。大切なのは通帳に毎月コツコツ貯金してきた履歴があることです。金額の多さだけでなく「計画性がある人物か」を通帳の履歴から判断されます。
最初の選択肢は「日本政策金融公庫(公庫)」一択にする
実績が少ない創業初期でも、無担保・無保証人(※自分の財産を担保に入れたり、保証人を立てたりせずにお金を借りる仕組み)で相談に乗ってくれる政府系金融機関を活用します。ここで融資実績を作ると、民間の銀行からも信用を得やすくなります。
「お金が必要になる前」に窓口へ相談に行く
申込から着金までには通常1〜2ヶ月かかります。手元にお金がある段階で「将来の事業拡大に向けてどんな準備をすべきか」を事前に相談し、担当者とのパイプを作っておくことで、いざという時の融資スピードが格段に上がります。
4. 簡易PEST分析

P(政治:Politics)
国のスタートアップ・起業家育成方針に伴い、公的機関による創業融資枠やサポート体制が手厚い環境が継続している。
E(経済:Economics)
金利上昇トレンドにおいて、固定金利で比較的低金利に調達できる公的融資の価値が相対的に高まっている。
S(社会:Society)
個人起業家やスタートアップの増加により、金融機関側も「実績のない初期企業」を審査するための評価基準(事業計画性など)を重視する傾向が強まっている。
T(技術:Technology)
オンラインでの融資申込やWeb面談が普及し、事前の情報収集や相談のハードルが下がっている。
5. 明日からのアクションプラン
メイン口座の通帳を開き、過去半年の「残高の推移(コツコツ貯められているか)」をチェックする。
日本政策金融公庫のウェブサイトで「創業計画書」のフォーマットを検索してダウンロードしてみる。


コメント